Sindifisco-GO é admitido como Amicus Curiae na ação civil pública do programa “Negocie já II”

-
 Facebook
-
 Twitter
-
 Linkedin
-
 Whatsapp
-
 Email
Titular da 6ª Vara de Fazenda Pública Estadual da Comarca de Goiânia acolheu pedido do Sindicato que contesta a sistemática de descontos implementada pela Secretaria da Economia
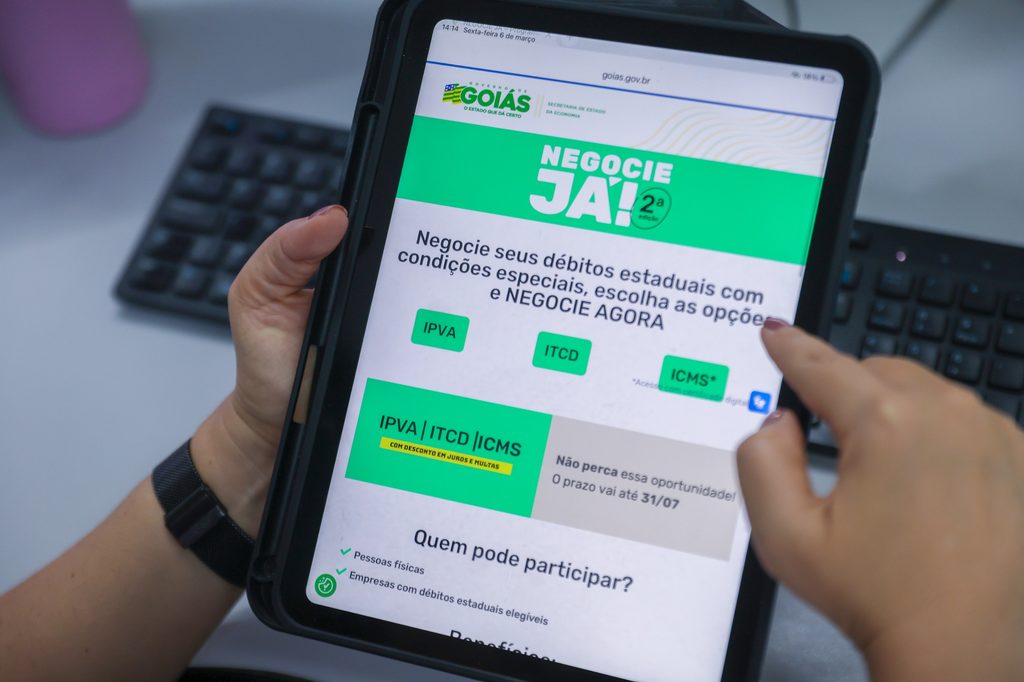
O Sindifisco-GO teve o seu pedido de ingresso admitido na qualidade de Amicus Curiae nos autos da Ação Civil Pública nº 5607164-86.2026.8.09.0051, que contesta a sistemática de descontos implementada pela Secretaria da Economia, por meio do programa “Negocie Já II” — Instrução Normativa nº 1.616/2025-GSE. A decisão foi proferida na segunda-feira, 26, pela juíza Liliam Margareth da Silva Ferreira, titular da 6ª Vara de Fazenda Pública Estadual da Comarca de Goiânia.
A Lei Estadual nº 23.983/2025 autorizou expressamente a concessão de benefícios fiscais restritos a multas e juros moratórios. Contudo, a prática administrativa passou a conferir abatimentos de até 99% sobre a atualização monetária devida sobre os créditos.
A atualização da moeda não constitui sanção ou penalidade, mas mera preservação do valor real do tributo frente à inflação. Além disso, a sua dispensa sem respaldo legal específico configura renúncia tácita de receita sobre o principal do imposto, violando o princípio da Lei de Responsabilidade Fiscal.
Relevância da decisão
A admissão formal do Sindifisco-GO baseia-se no art. 138 do Código de Processo Civil e no art. 19 da Lei da Ação Civil Pública (Lei nº 7.347/1985). A magistrada reconheceu expressamente a relevância da matéria, a especificidade técnica do tema e a representatividade adequada da entidade sindical.
Foi destacada a experiência prática dos auditores-fiscais da Receita Estadual — responsáveis diretos pela fiscalização, constituição e controle do crédito tributário —, cuja competência técnica é indispensável para qualificar o debate e esclarecer as divergências aritméticas e metodológicas controvertidas nos autos.
Na decisão, o Juízo acolheu o material técnico-aritmético juntado pelo sindicato do Fisco estadual, como subsídio aos autos, e delimitou as seguintes faculdades e prerrogativas processuais à entidade:
- Apresentação de memoriais escritos antes da prolação da sentença, no mesmo prazo que vier a ser concedido às partes para suas razões finais;
- Manifestação técnica por escrito, no prazo de 15 (quinze) dias, sobre a documentação requisitada ao Tribunal de Contas do Estado de Goiás (TCE-GO) e sobre eventuais laudos, notas técnicas, relatórios e demonstrativos de cálculo anexados ao processo;
- Prestação de esclarecimentos complementares e juntada de novos documentos técnicos sempre que solicitado pelo Juízo;
- Legitimidade para interposição de Embargos de Declaração, nos moldes do art. 138, § 1º, do CPC.
Além disso, a magistrada determinou a abertura de prazo de 15 dias para que o Estado de Goiás e o Ministério Público se manifestem especificamente sobre a auditoria documental e os cálculos apresentados pelo Sindicato.
Contribuição técnica
Para além do debate puramente formal, o Sindifisco-GO acostou aos autos uma detalhada auditoria documental e aritmética sobre 13 processos representativos quitados no programa, os quais somaram R$ 129,6 milhões em arrecadação efetiva, comprovando distorções estruturais:
- Renúncia média de 97,63% da recomposição monetária: O confronto entre o ICMS original recomposto pelo IPCA e a quantia liquidada evidenciou que o Estado renunciou a cerca de R$ 118,7 milhões em correção devida nesses 13 lançamentos.
- Liquidação pelo valor histórico defasado: Em créditos fiscais constituídos há mais de uma década (como o caso da Americel S/A, relativo a fatos geradores de 2012 e lançado em 2014), o Estado arrecadou um valor líquido de apenas R$ 7,19 milhões sobre um principal histórico de R$ 7,01 milhões — um incremento de apenas 2,53% após quase 14 anos de mora, transferindo integralmente o custo inflacionário de mais de R$ 8,2 milhões aos cofres públicos.
- Expurgo da atualização sob a Taxa Selic: Para débitos posteriores a 01/07/2021 (marco da Lei Estadual nº 21.004/2021), a incidência do desconto de 99% sobre a Selic — índice de natureza híbrida que engloba juros e inflação — expurgou a correção monetária do tributo incorporada à própria taxa, esvaziando o valor intrínseco do lançamento fiscal.
Compromisso Institucional
Ao ter suas prerrogativas deferidas em juízo, o Sindifisco-GO reafirma seu compromisso intransigente com a defesa da ordem tributária, a legalidade administrativa e o patrimônio público de Goiás. O trabalho desenvolvido pelo Fisco goiano tem natureza vinculada e não pode ser desidratado à margem dos mandamentos legais e constitucionais.
A instituição sindical do Fisco de Goiás acompanhará todas as etapas procedimentais e exercerá plenamente suas faculdades processuais na instrução da causa.
Comunicação Sindifisco-GO — Frederico Vítor.